Rufen Sie uns einfach an, und wir beraten Sie gerne zu unserem Seminar- und Studienangebot.
Unsere Ansprechpartner:

Michael Rabbat, Dipl.-Kfm.
MBA Chief Operating Officer

Claudia Hardmeier
Kunden-Center
Studienbetreuung
Institute und Kompetenzzentren

Bindeglied zu einer Vielzahl an
Unternehmen und Organisationen


6.2.1. Stärken (Strengths)
Finanzielle Stabilität: Versicherungsunternehmen verfügen oft über eine solide finanzielle Basis, die Investitionen in moderne IT-Infrastrukturen ermöglicht.
Trotz des rasanten Zinsanstieges im Jahr 2022 zeigt sich der Versicherungssektor als robust. 2024 hat sich die Stabilitätslage des Finanzsystems gegenüber 2023 weiter verbessert, die Hochinflationsphase gilt nach der Zinssenkung der Zentralbanken als überwunden.35
Im Europäischen Wirtschaftsraum (EWR) haben sich die Underwriting- und Solvenzrisiken im Jahr 2023 sowohl für das Lebensversicherungsgeschäft als auch für das Nicht-Lebensversicherungsgeschäft verbessert. Die Solvenzindikatoren bleiben stark und liegen für den EWR im niedrigen bis mittleren Risikobereich.36
Der alle drei Jahre durchgeführte Stresstest der European Insurance and Occupational Pensions Authority (EIOPA) im Jahr 2024 bestätigt die Resilienz des Versicherungssektors. Simuliert wurde ein Extremszenario mit einer Eintrittswahrscheinlichkeit von 0,03%, mit dem Ergebnis, dass die aggregierte Solvenzquote von 222% ohne reaktive Maßnahmen auf 123% und mit reaktiven Maßnahmen auf 140% fällt. Alle Versicherer verfügten dabei über ausreichend liquide Mittel und Assets, um den Liquiditätsbedarf zu decken. Die EIOPA kommt demnach zum Schluss, dass die europäischen Versicherer gut kapitalisiert sind und die Solvency-II-Anforderungen selbst in Extremsituationen erfüllen können.37
Umfangreiche Datenbasis: Langjährige Kundenbeziehungen und Schadenserfahrungen bieten eine wertvolle Grundlage für datengetriebene Entscheidungen und Analysen.
Für Versicherungsunternehmen ist der Wandel zur datengetriebenen Organisation aufgrund der vielfältigen und umfangreich vorhandenen Datenquellen besonders vielversprechend. Die Datenbasis ermöglicht es, neue Geschäftsfelder zu erschließen, Wachstumspotenziale auf Basis von datengetriebenen Produktinnovationen zu nutzen und bestehende Risikoeinschätzungen sowie die Preisgestaltung zu optimieren.38
Etablierte Marktpositionen: Die Bekanntheit und das Vertrauen in etablierte Versicherungsmarken erleichtern die Einführung neuer digitaler Dienste.
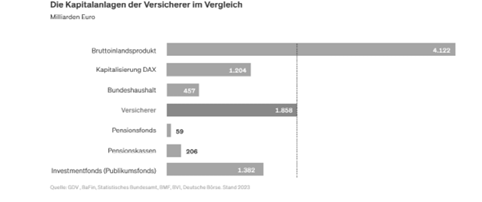
Als einer der Grundpfeiler des wirtschaftlichen und sozialen Gefüges bedient die Versicherungswirtschaft mit 488 Millionen Versicherungsverträgen nahezu jeden privaten Haushalt und jedes Unternehmen in Deutschland. Mit Kapitalanlagen in Höhe von 1,9 Billionen Euro gehören Versicherer als institutionelle Investoren zu den wichtigsten Finanzierungsquellen für die Privatwirtschaft und die öffentliche Hand. Jährlich kommen etwa 300 Milliarden Euro dazu.
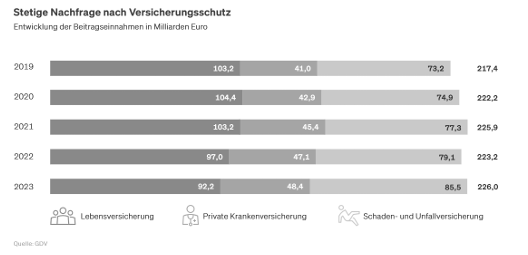
Kontinuierlich wachsende Beitragseinnahmen bestätigen eine stetige Nachfrage nach Versicherungsschutz. Mit 226 Milliarden Euro an Beitragseinnahmen gehört die Versicherungswirtschaft zu den wichtigsten Wirtschaftszweigen in Deutschland. Die Versicherungsnachfrage und Beitragseinnahmen entwickeln sich stabil. Die Leistungskraft der Versicherungswirtschaft spiegelt sich in diesen Kennzahlen wider40:
Lebensversicherung:
- Ausgezahlte Leistungen: 99 Milliarden Euro
- Stand der Leistungsverpflichtungen: 1.186 Milliarden Euro
Schaden- und Unfallversicherung:
- Versicherungsleistungen: 66 Milliarden Euro
- Schadenfälle: 24 Millionen
Private Krankenversicherung:
- Ausgezahlte Leistungen: 36 Milliarden Euro
- Altersrückstellungen: 328 Milliarden Euro
35 Vgl. Gesamtverband der Deutschen Versicherungswirtschaft e. V. 2025b S 1. f.
36 Vgl. Hielkema 2024 S. 43 f.
37 Vgl. Gesamtverband der Deutschen Versicherungswirtschaft e.V. 2025b S. 8 f.
38 Vgl. Deloitte 2024. S. 1 f.
39 Abbildung Gesamtverband der Deutschen Versicherungswirtschaft e.V. 2024b S. 12.
40 Vgl. Gesamtverband der Deutschen Versicherungswirtschaft e. V. 2024b S. 10.
41 Abbildung Gesamtverband der Deutschen Versicherungswirtschaft e. V. 2024b S. 8.