Rufen Sie uns einfach an, und wir beraten Sie gerne zu unserem Seminar- und Studienangebot.
Unsere Ansprechpartner:

Michael Rabbat, Dipl.-Kfm.
MBA Chief Operating Officer

Claudia Hardmeier
Kunden-Center
Studienbetreuung
Institute und Kompetenzzentren

Bindeglied zu einer Vielzahl an
Unternehmen und Organisationen


6.2.3. Chancen (Opportunities)
Digitalisierung & Automatisierung: Nutzung neuer Technologien zur Prozessoptimierung und Entwicklung innovativer Produkte und Services.
Mit kontinuierlicher Investition in moderne IT-Systeme und dem Einsatz innovativer Technologien bieten Digitalisierung und Automatisierung eine Chance für leistungsfähige Versicherer. Der Hype um KI hat dabei neue Höhen erreicht und spätestens mit der Veröffentlichung großer Sprachmodelle hat sich auch gezeigt, dass der Hype nicht unbegründet ist. KI ist neben Robotic Process Automation (RPA) das Top-Thema. Besonders in der Schadenbearbeitung nimmt der Einsatz von KI zu, sodass über 30% der Fälle heute schon vollständig dunkel verarbeitet werden.47 48
Verantwortliche der Branche sehen Deutschlands Wirtschaft und die eigene Versicherungsbranche eher mangelhaft auf die Entwicklungen zu Generativer KI vorbereitet, obwohl dem Topmanagement attestiert wird, dass es das Thema vorantreibt. Dabei sind sich der überwiegende Teil der Verantwortlichen in Versicherungen einig, dass Generative KI eine Chance für das eigene Geschäftsmodell ist und ein wichtiges Instrument gegen den Fachkräftemangel darstellt.49
Self Services und Ökosystem-Integration: Entwicklung von Plattformen und Partnerschaften für ganzheitliche Kundenangebote.
Das Versicherungsgeschäft zeichnet sich durch die Zusammenarbeit mit vielen externen Vertriebs- und Dienstleistungspartnern, z. B. in der Schadenregulierung, aus. Der GDV-Verband, dessen Mitglieder 97% des deutschen Versicherungsmarktes repräsentieren, ist seit jeher bestrebt, durch Standardisierung, z. B. durch die GDV-Schnittstelle und den GDV-Datensatz, den Datenaustausch zu vereinheitlichen. Diese Schnittstellen vereinheitlichen den Austausch von Informationen zu Geschäftsvorfalldaten, Bestandsdaten, Abrechnungsdaten und Schadensinformationen. Kritische Stimmen verweisen auf eine vergleichsweise langsame und nur noch bedingt standardisierte und lückenhafte Schnittstelle. Die Qualität und Ausprägung des GDV-Datensatzes, insbesondere über die Basisinformationen hinaus, ist stark vom jeweiligen Versicherungsunternehmen abhängig. Eine weitere Schwäche ist, dass Dokumente wie Anträge oder Versicherungsscheine nicht per GDV-Datensatz übertragen werden können. Daher setzt sich vermehrt der BiPRO-Standard durch. Die Mehrzahl der deutschen Versicherer hat den Standard zum Datenaustausch und zur Kommunikation implementiert.50 51 BiPRO steht für Brancheninstitut für Prozessoptimierung, welches als unabhängiger Verein die Standardisierung unternehmensübergreifender Geschäftsprozesse in der Finanzindustrie zum Ziel hat. Die BiPRO Norm 430 gilt dabei als eine der wichtigsten und regelt den Abruf und die Verwaltung von Dokumenten wie Policen oder Schriftverkehr, die Zuordnung zum jeweiligen Kunden und das Erstellen automatischer Geschäftsvorgänge, sodass der Kunde im Fall eines Beitragsrückstands informiert wird.52
Weiter erwähnenswert ist das IBM Insurance Service Hub (ISH) zum Austausch von Rechnungsdaten zwischen Leistungserbringer, versicherter Person, Abrechnungsstelle und Versicherer. Dabei werden alle benötigten Daten für die Rechnungsverarbeitung (Leistungserbringer, Rechnungsbetrag, Bankdaten, ICD-Code, Rechnungsnummer, Aktenzeichen etc.) vom Servicegeber (z.B. ärztliche Abrechnungsstelle) dem ISH zur Verfügung gestellt und gespeichert. Reicht die versicherte Person nun den Beleg bei ihrem Versicherer ein, kann dieser über den abgedruckten Barcode die Rechnungsdaten direkt vom ISH abrufen und muss die Daten nicht aus dem Dokument extrahieren.53
Weitere Beispiele sind die gematik mit der Telematikinfrastruktur zur Standardisierung im Rahmen der elektronischen Patientenakte (EPA) oder staatliche Bemühungen zur XRechnung oder dem elektronischen Personalausweis.54
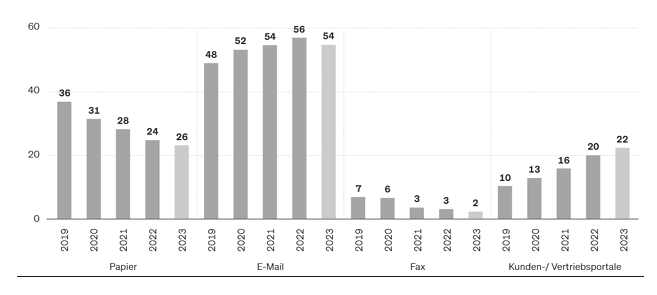
Der Aufbau eigener Online-Lösungen zum Self Service mit strukturierten Prozessstrecken lohnt sich und erfreut sich zunehmender Beliebtheit beim Kunden. Dies gilt nicht nur für eingehende Anliegen, auch für ausgehende Korrespondenz eingesetzt trägt die Digitalisierung von Kundenkommunikation wesentlich zur Papierreduktion bei, 2023 bis zu 15% gegenüber dem Vorjahr. Im Neugeschäft wird jeder fünfte Vertrag ohne menschliches Zutun online abgeschlossen. In der Kranken- und Kraftfahrtversicherung liegen die Quoten mit 29% bzw. 24% am höchsten. Das Potential für Kunden- und Vertriebsportale bleibt weiterhin groß, die unstrukturierte E-Mail ist weiterhin der unangefochten stärkste asynchrone Eingangskanal.55
Kundenzentrierung: Verbesserung der Customer Experience und personalisierte Angebote.
Kundenzentrierung ist elementar für jeglichen Unternehmenserfolg. Dabei sind oft Kleinigkeiten entscheidend, um Kundenerwartungen zu erfüllen oder möglichst noch zu übertreffen. Dafür sind strukturierte Daten entscheidend, die mit Smart Data statt Big Data passgenaue Ergebnisse erzielen. Damit Kundenzentrierung nicht nur eine Vision bleibt, muss sie in der Strategie verankert werden. Mit Hilfe der Daten in Kombination mit KI können auf den Kunden zugeschnittene personalisierte Angebote gemacht werden. Das neue Schlagwort ist Hyperpersonalisierung, in der eine breite Palette an Echtzeitdaten und Verhaltensinformationen in die Kundeninteraktion einfließen.57
47 Vgl. Gesamtverband der Deutschen Versicherungswirtschaft e.V. 2025a S. 4 V f.
48 Vgl. Gesamtverband der Deutschen Versicherungswirtschaft e.V. 2024b S 17.
49 Vgl. Adesso SE 2024 S. 7 V f.
50 Vgl. Gesamtverband der Deutschen Versicherungswirtschaft e.V. 2016 S. 6 V. f.
51 Vgl. Deutscher Maklerverbund 2023. S. 2 V f.
52 Vgl. Deutscher Maklerverbund 2022. S. 2 V f.
53 Vgl. IBM 2012. S. 2 V f.
54 Vgl. https://www.personalausweisportal.de/
55 Vgl. Gesamtverband der Deutschen Versicherungswirtschaft e.V. 2025a S. 6.
56 Gesamtverband der Deutschen Versicherungswirtschaft e.V. 2025a S. 6.
57 Vgl. SE 2025-adesso Customer Centricity Studie S 1. V f.