Rufen Sie uns einfach an, und wir beraten Sie gerne zu unserem Seminar- und Studienangebot.
Unsere Ansprechpartner:

Michael Rabbat, Dipl.-Kfm.
MBA Chief Operating Officer

Claudia Hardmeier
Kunden-Center
Studienbetreuung
Institute und Kompetenzzentren

Bindeglied zu einer Vielzahl an
Unternehmen und Organisationen


2.1 Drei Säulen-Modell – Das Bankensystem in Deutschland
Innerhalb der Bankenlandschaft unterscheidet man grundsätzlich zunächst zwischen Spezialbanken und Universalbanken. Einige Spezialbanken sind u.a. Hypotheken-/Realkreditinstitute, Bausparkassen und Investment- / Kapitalanlagegesellschaften. Dem übergeordnet steht die deutsche Bundesbank. Als oberste deutsche Zentralbank besteht ihre Aufgabe in der Sicherung der Geldwertstabilität im Inneren, den Schutz der Währung nach außen sowie die Unterstützung der Wirtschafts- und Stabilitätspolitik der Bundesregierung.
In der nachfolgenden Tabelle kann man die Unterschiede der einzelnen Bankentypen an einigen Beispielen anschauen.
| Bankentyp | Merkmal | Beispiele | |
|---|---|---|---|
| Universalbanken | Sie bieten alle Bankdienstleistungen an und sind nicht nur auf ein Geschäft spezialisiert. | Volksbanken, Sparkassen, Deutsche Bank | |
| Spezialbanken | Bausparkassen | Die Bausparkasse zählt zu den Spezialinstituten. Ihr Zweck ist, das Ausgeben von zinsgünstigen Darlehen zum Bau bzw. zur Modernisierung von Gebäuden. | Bausparkasse Schwäbisch Hall, Wüstenrot |
| Hypotheken-/Realkreditinstitute | Sie gehören ebenfalls zu den Spezialinstituten. Ihr Kerngeschäft besteht darin, langfristige Kredite an Privatpersonen, Unternehmen oder öffentliche Haushalte zu vergeben. Die Refinanzierung erfolgt über den Verkauf von Pfandbriefen und Kommunal-Obligationen. | Deutsche Genossenschafts-Hypothekenbank AG, BerlinHyp | |
| Investment-/Kapitalanlagegesellschaften | Sie gehören ebenfalls den Spezialbanken an. Ihr Kerngeschäft besteht darin, die bei ihr angelegten Gelder nach dem Grundsatz der Risikostreuung am Kapitalmarkt anzulegen. Die Verwaltung des Vermögens erfolgt hierbei zum Beispiel in Aktienfonds, Rentenfonds, etc. | Union Investment, Deka Investments, DWS, Flossbach von Storch | |
Schaut man im Speziellen auf die Universalbanken, so unterscheidet man hier zwischen den Privatbanken, den Sparkassen mit ihren Landesbanken und den Genossenschaftsbanken. Die Privatbanken sind üblicherweise als Aktiengesellschaft organisiert, deren Ziel meist in der Gewinnorientierung liegt. Bei ihnen spielt oft das Investment-Banking und das internationale Geschäft eine große Rolle. Der Sparkassensektor und die Genossenschaftsbanken sind eher regional organisiert. Ihr Ziel liegt vielmehr darin, die Wirtschaft in ihrem Geschäftsgebiet zu stärken und für die dort ansässigen Privatkunden als Ansprechpartner in allen Finanzangelegenheiten wahrgenommen zu werden.
Der Marktanteil der unterschiedlichen Banken in Deutschland nach Geschäftsvolumen aus dem Jahr 2021 stellt sich wie in der folgenden Abbildung dar.
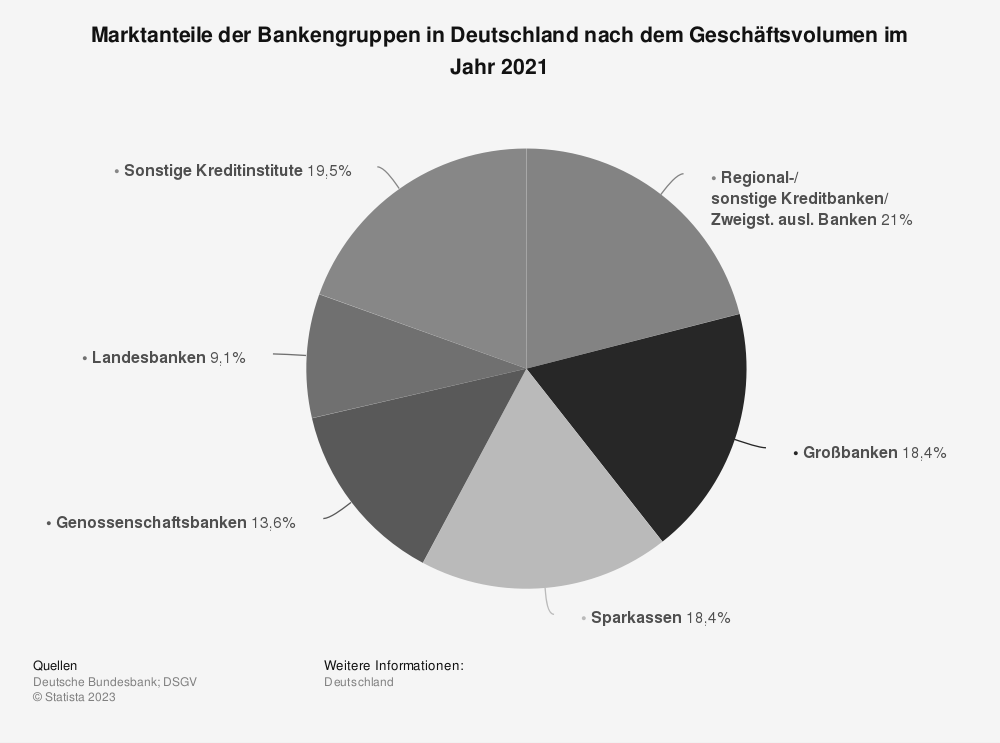
(Abbildung 1)
Das deutsche Bankensystem, wie in dieser Form dargestellt, hat eine bereits 150-jährige Geschichte. Es ist in seiner Art mit dem Drei-Säulen-Modell im internationalen Vergleich einzigartig. Besonders diese gleichmäßige Verteilung des Marktes führt zu einer erhöhten Robustheit. Aus meiner Sicht hat das System bei allen Krisen der Vergangenheit gezeigt, dass es anpassungs- und widerstandsfähig ist und seinen Teil zu einem stabilen Finanzplatz Deutschland beiträgt.