Rufen Sie uns einfach an, und wir beraten Sie gerne zu unserem Seminar- und Studienangebot.
Unsere Ansprechpartner:

Michael Rabbat, Dipl.-Kfm.
MBA Chief Operating Officer

Claudia Hardmeier
Kunden-Center
Studienbetreuung
Institute und Kompetenzzentren

Bindeglied zu einer Vielzahl an
Unternehmen und Organisationen


4.4 Sicherung der zukünftigen Vertriebsoberfläche
Die Auswirkungen der Finanzkrise und des langanhaltenden Niedrigzinsumfeldes hat in den letzten Jahren zu deutlichen Veränderungen in der Finanzbranche geführt bzw. bereits intakte Trends verstärkt. Auf der nachfolgenden Abbildung ist die Entwicklung der Gesamtzahl der Zweigstellen von Banken zu erkennen. Der Trend eines Abbaus von Zweigstellen seit 1995 hatte sich in den letzten Jahren des Niedrigzinsumfeldes nochmals verstärkt.
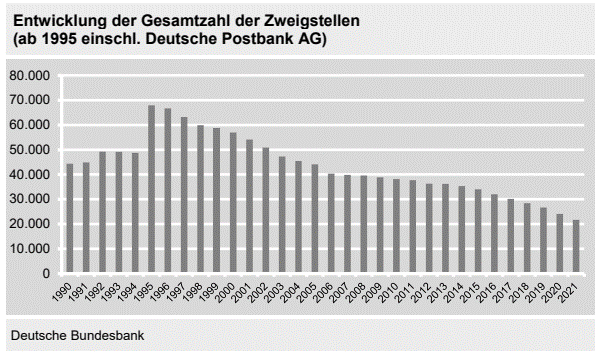
(Abbildung 10)
Quelle: Deutsche Bundesbank
Laut der Deutschen Bundesbank gab es zum 31.12.2021 nur noch knapp über 23.000 Standorte. Allein im Jahr 2021 reduzierte sich die Anzahl um knapp 2.500 Filialen, was einem Rückgang von knapp 10 % entspricht. Mit der reduzierten Anzahl an Standorten geht auch gleichzeitig eine Reduzierung der Berater/innen-Kapazitäten in den Banken einher.14
In der Vergangenheit war die Zweigstelle einer Bank für die meisten Fondsdienstleister der Vertriebskanal Nummer 1. Wie gehen Fondsdienstleister vor, wenn der Kernvertriebskanal in seiner Oberfläche immer kleiner wird und der Trend sehr wahrscheinlich noch nicht gestoppt ist?
In dieser Fragestellung stecken für mich zwei Lösungsansätze und damit verbundene Chancen. Eine Chance ist das Thema der Effizienz und Einfachheit im Vertrieb selbst. Das Wertpapiergeschäft in Deutschland ist ein sehr regulierter Markt. Dies führt zu sehr vielen zu beachtenden Regeln in der Beratung mit dem Kunden. Die Prozesse in der Beratung sind meist sehr lang, was dazu führt, dass ein Kundengespräch gern einmal 2-3 Stunden in Anspruch nimmt. Doch wenn der Kunde dann die Filiale verlässt, ist meist noch nicht Schluss. Es gibt oft Nacharbeiten, wie zum Beispiel das Einscannen von Unterlagen für die Archivierung, usw.
Ein Ansatzpunkt für Dienstleister: Wenn es den Großen der Branche gelingt, digitale einfache Beratungsstrecken anzubieten, die den Prozess für die Banken/Versicherer reduzieren, dürfte das für sehr viel Zuspruch seitens der Banken und Versicherer sorgen. Dafür ist es jedoch erforderlich, eine geeignete IT-Infrastruktur aufzubauen, die hierzu in der Lage ist. Da die meisten Fondsdienstleister dies nicht aus den eigenen Reihen gewährleisten können, besteht hier die Chance in Kooperationen mit FinTechs umzusetzen. Denn diese Firmen sind meist mit der neuesten IT-Infrastruktur ausgestattet und entsprechend klein und wenig um derartige Themen gut umzusetzen. Wenn man sich die Branche anschaut, so haben viele Marktteilnehmer dies für sich erkannt. Während Union Investment und die Deka Investment vor einigen Jahren eigene FinTech-Unternehmen gegründet haben, so hat sich zum Beispiel die BlackRock an Scalable Capital beteiligt.
Durch diese Herangehensweise verbindet sich das jahrelange Know-How der großen Assetmanager mit dem modernen und zeitgemäßen Ansätzen der FinTechs. Diese Kooperationen liefern jede Menge Chance für zukünftige Innovationen, sowohl in Produktentwicklungen als aber vor allem in Beratungsstrecken.
Eine zweiter Lösungsansatz liegt in dem veränderten Kundenverhalten. Während die Generation X (geb. 1965 -1980) und die Generation Baby Boomer (geb. 1946 – 1964) eher traditionell die Beratung in den Standorten suchen, so sind die Folgegenerationen der Millennials (geb. 1981 – 1996) und der Generation Z (geb. 1997 – 2012) eher hybrid veranlagt. Was bedeutet, dass diese Generationen sowohl die Standorte als auch digitale Medien nutzen. Die aktuell heranwachsende Generation der Alphas (geb. 2012 – heute) ist eine rein digitale, aufwachsende Kundengruppe von später. Hier wage ich mich zu behaupten, dass diese Kundengruppe zukünftig nur noch digital angesprochen wird.
In dieser Entwicklung steckt jedoch die Chance, Zielgruppen entweder im Eigenvertrieb durch Robo- Advice-Strecken ( unter Robo-Advice versteht man typischerweise die Unterstützung eines Kunden bei der Geldanlage mithilfe von teil- oder vollautomatisierten Systemen - etwa unter Verwendung von Algorithmen )15 direkt anzusprechen und digitale Dienstleistungen weiter auszubauen. Oder eben diese Dienstleistungen seinen Partnervertrieben für deren Vertrieb zur Verfügung zu stellen. Fondsdienstleister müssen sich zunehmend mehr Gedanken machen, wie sie ihren Partnerbanken helfen, eine digitale Marktbearbeitung aufzubauen. Dazu zählen neben Produkten auch entsprechende Prozesse.
Durch die Integration dieser Prozesse und Beratungssoftware in die Partnervertriebe wird die systemische Bindung deutlich erhöht und ist schwerer den Fondsdienstleister als Partner schwerer zu ersetzen. Folglich hat man mit seinem Fondsprodukt auch einen besseren Zugang zu den Kunden.
14 Vgl. Deutsche Bundesbank (2021)
15 Vgl. BaFin – Bundesanstalt für Finanzdienstleistungsaufsicht (2020)