Rufen Sie uns einfach an, und wir beraten Sie gerne zu unserem Seminar- und Studienangebot.
Unsere Ansprechpartner:

Michael Rabbat, Dipl.-Kfm.
MBA Chief Operating Officer

Claudia Hardmeier
Kunden-Center
Studienbetreuung
Institute und Kompetenzzentren

Bindeglied zu einer Vielzahl an
Unternehmen und Organisationen


3.1 Gestiegenes Zinsniveau
Mit der weltweiten Finanz- und Wirtschaftskrise im Jahr 2008 begann eine beispiellose Zeit der immer niedrigeren Zinsen. Als Auslöser für die Krise galten die sogenannte US-Subprime-Kredite, welche verbrieft und als Anlage weiterverkauft worden sind. Mit der Schieflage des US-Häusermarktes kam es dann zu Zahlungsausfällen von Krediten, Anlagen und am Ende auch von Banken. Banken, wie die seinerzeit 5. größte Investmentbank der USA - Bear Stearns, die Bank Lehmann Brothers und die HypoRealEstate fielen letztlich aus. In der Folge haben Regierungen und Zentralbanken mit großer Anstrengung und bisher beispiellosen Rettungsaktionen dafür gesorgt, dass die Finanzstabilität wieder hergestellt werden konnte.
Die unmittelbare Folge daraus waren immer niedrigere Zinsen für den deutschen Sparer, bis letztlich im Jahr 2012 die 2-jährige Bundesanleihe zum ersten Mal eine negative Verzinsung aufwies. Diese Entwicklung setzte sich bis in das Jahr 2022 fort, wie man auf der nachfolgenden Grafik erkennen kann.
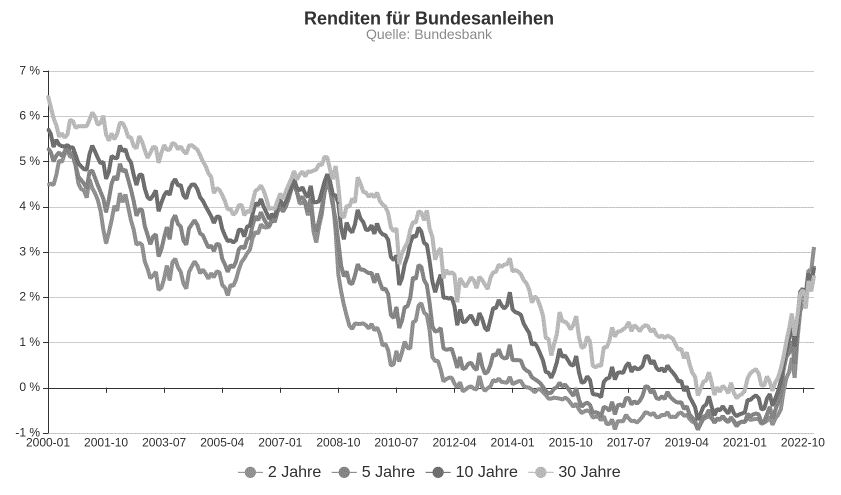
(Abbildung 3)
Quelle: Bundesbank
In der Phase der Niedrig-/Negativzinsen konnten viele Fondsdienstleister, nachdem sie die Finanzmarktkrise verdaut hatten, deutlich profitieren. Die Unterstützung für das Wachstum der verwalteten Assets der Fondsbranche kam aus zwei Richtungen. Zum Einem suchten immer mehr Anleger eine Alternative zum unattraktiven klassischen Zinsmarkt. Kapitalmarktprodukte, wie zum Beispiel Multi-Asset-Fonds erlebten immens viel Zulauf. Ein weiterer Grund lag in der immer niedrigeren Zinsmarge der Banken selbst. Das originäre Bankgeschäft, nämlich Geld einwerben und Geld in Form von Krediten ausgeben, war bei Weitem nicht mehr attraktiv. Gerade Banken mit einem hohen Passivüberhang, also mit deutlich mehr Kundeneinlagen, kostete die Einlage durch den Strafzins der Zentralbank mittlerweile Geld. Daher haben sich auch Banken zunehmend auf das Wertpapiergeschäft konzentriert und Kunden in diese Anlageform überführt.
Da in diesem Zinsumfeld Anlageformen wie Bankeinlagen, Zertifikate, Versicherungslösungen, Bausparverträge, etc. massiv an relativer Attraktivität zu Fondslösungen verloren hatten, war dies ein optimales Wachstumsumfeld für die Fondsbranche.
Viele Marktteilnehmer dachten, dass dieses Umfeld noch sehr lange Bestand haben würde. Man konnte bis zuletzt in das Jahr Ende 2021/Anfang 2022 in der Presse Synonyme für die Situation, wie Japanisierung lesen.
Doch es kam alles anders. Mit dem historischen Ereignis am 24. Februar 2022, dem russischen Überfall auf die Ukraine und dem geführten Wirtschaftskrieg mittels russischem Gas, änderte sich dieses Umfeld schlagartig. Durch die Energiekrise und die immer noch spürbaren Folgen der Coronakrise stieg die Inflation in der Welt sehr stark an. In Deutschland erlebte die Inflation im November 2022 mit 8,8 % ihren Höhepunkt. Dies führte weltweit die Zentralbanken mit starken Zinsanstiegen auf den Plan. Der aktuelle Einlagensatz der EZB liegt bei 3,75 %. Durch die geopolitischen Ereignisse, dem Großmächtewettbewerb USA und China, sowie der grünen Transformation der Wirtschaft – Stichwort Reduzierung von Abhängigkeiten u.a. bei Energie und Hightech – ist der Zins gekommen, um zu bleiben. Man kann davon ausgehen, dass wir in den nächsten Jahren wieder ein erhöhtes Zinsumfeld haben werden.
Aus Sicht der Fondsbranche ergeben sich hieraus Chancen für die Kapitalanlage. Dadurch, dass die Assetklasse der verzinsten Wertpapiere, sog. Rentenanlagen, wieder einen attraktiven Zins aufweisen, kann die Fondsbranche aus diesem Bereich wieder auskömmliche Renditen für ihre Kunden erwirtschaften. Für Kunden, welche die Aktienanlage meiden, kann die Fondsbranche nun wieder Rentenfonds anbieten. Schaut man sich das Umfeld aus der Anlegerperspektive an, so ergibt sich auch hier weiterhin eine sehr große Chance, denn der Anleger hat trotz gestiegener Zinsen, den höchsten Realzinsverlust seit dem Beginn der Finanzkrise. Dies ist dadurch begründet, dass die hohe Inflation den aktuellen Zinssatz deutlich übersteigt. Die Attraktivität von Fondsanlagen ist also weiterhin gegeben, wenn nicht sogar gestiegen.
Auf der anderen Seite sind mit dem Zinsanstieg auch Herausforderungen für die Branche verbunden. Zum Einem erleben gerade die meisten Banken einen deutlichen Anstieg ihrer Zinsmarge. Auch wenn diese sicher, aufgrund dem zunehmenden Wettbewerb um den Kunden, wieder zusammenlaufen wird, so ist das Zinsgeschäft für die Banken wieder positiv. Demnach muss eine Bank vielleicht nicht mehr alle Ressourcen auf das Wertpapiergeschäft lenken.
Mit dem erhöhten Zinssatz steigt die relative Attraktivität der Verlierer der Niedrigzinsphase wieder an. Tagesgeld, Festgeld, festverzinste Wertpapiere, etc. werden wieder stärker nachgefragt. Somit hat sich das Wettbewerbsumfeld bei Anlageprodukten auf das Niveau vor der Finanzkrise entwickelt, was für die Fondsbranche eine Verschlechterung für zukünftiges Wachstum im Vergleich zum Negativ- /Niedrigzinsumfeld darstellt.