Rufen Sie uns einfach an, und wir beraten Sie gerne zu unserem Seminar- und Studienangebot.
Unsere Ansprechpartner:

Michael Rabbat, Dipl.-Kfm.
MBA Chief Operating Officer

Claudia Hardmeier
Kunden-Center
Studienbetreuung
Institute und Kompetenzzentren

Bindeglied zu einer Vielzahl an
Unternehmen und Organisationen


3.5 Regulatorik
Seit der Finanzmarktkrise hat die Thematik der Regulatorik in den letzten Jahren immer mehr zugenommen. Ziel der Regulatorik ist es, dass Finanzsystem resilienter aufzustellen. Hier seien Punkte wie das Anfang 2011 installierte Europäische System der Finanzaufsicht oder der Startschuss im November 2014 für den einheitlichen Aufsichtsmechanismus (Singl Superversory Mechanism - SSM) genannt.9
Diese Regularien zielen primär auf die Banken selbst ab. Blickt man auf die Regularien in der Fondsbranche, so steht hier primär der Anlegerschutz, die Stärkung des Wettbewerbes und die Integration des europäischen Finanzmarktes im Fokus. Dies soll idealtypisch durch einen Harmonisierung des Regelwerkes auf Europäischer Ebene geschaffen werden.
Die letzte größere Veränderung hierzulande war die Einführung von MiFID II. Deren Regelungen gelten seit Anfang 2018. Ein Inhalt ist unter anderem die Stärkung des Anlegerschutzes durch eine höhere Kostentransparenz gegenüber dem Endkunden. Wertpapierdienstleister müssen dem Kunden die Gesamtkosten und deren Auswirkungen auf die Rendite darstellen. Hierfür ist eine Differenzierung zwischen den Kosten des Produktes und den Kosten der Dienstleistung vorzunehmen. Neben diesen Vorgaben müssen für Fondsprodukte auch Zielmarktdaten bestimmt werden. Produktlieferanten (Fondsdienstleister) müssen also bereits bei der Produktentwicklung festlegen, für wen das Produkt geeignet ist.10
Ein recht aktuelles Thema ist die Umstellung der Produktinformationsblätter für Fondsanlagen. Durch die Vorgabe der PRIPPS-Verordnung (Packaged Retail and Insurance-based Investment Products) gibt es seit Anfang 2023 einheitliche Basisinformationsblätter (BIB) für eine Vielzahl von verschiedenen Produkten (zum Beispiel Fonds, Zertifikate, Derivate, fondsgebundene Lebensversicherungen etc.). Auch hier ist das Ziel, mehr Kostentransparenz gegenüber dem Kunden und eine bessere Vergleichbarkeit der Produkte herzustellen.
Die Finanzbranche ist eine stark regulierte Branche und es kommen immer wieder neue Vorgaben seitens der Europäischen Union oder der nationalen Regierung. Diese Anforderungen müssen entsprechend erfüllt werden, was zunehmend mit erhöhten Kosten in der Produktion von Produkten/Dienstleistungen einhergeht. Diese Risiko gilt es immer im Blick zu haben.
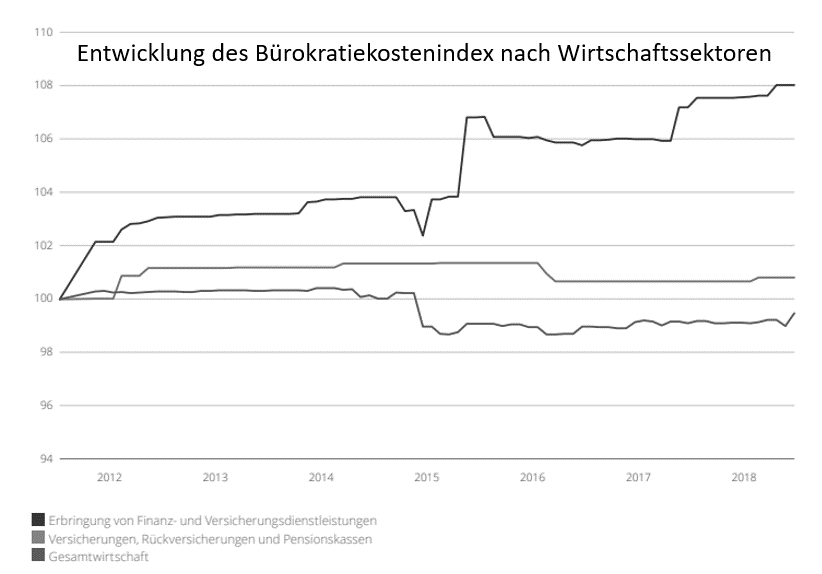
(Abbildung 7)
Quelle Statistisches Bundesamt Die oben gezeigte Grafik zeigt ganz anschaulich, wie sich die Kosten für Bürokratie (Regulatorik) in der Finanzbranche seit 2011 bis 2019 stetig ausgeweitet haben, während die Bürokratiekosten der Gesamtwirtschaft in dieser Zeit eher leicht gefallen sind.
Regulatorik bedeutet aber nicht nur Kosten/Aufwand und Ärgernis. In der Regulatorik stecken auch Chancen. Ein Beispiel hierfür liegt für mich als Fondsdienstleister die Positionierung als Profi in regulatorischen Fragen gegenüber meinem Partnerbanken, um hier eine Menge Arbeit abnehmen.
Regulatorik liefert auch Ansätze für neue Produkte. Zwei jüngere Beispiele möchte ich hier anführen.
Ein Beispiel ist die nachhaltige Geldanlage. Vor uns allen liegt die große Herausforderung der Klimaerwärmung. Um dieser zu begegnen, ist der Wille der EU, Gelder immer mehr in nachhaltige Themen zu lenken. Regeln zu diesem Thema kann man in den folgenden Verordnungen finden: EU- Taxonomie, Offenlegungsverordnung und MiFID II. Durch einen klaren Rechtsrahmen kann die Fondsbranche Produkte entwickeln, die dem Gedanken der nachhaltigen Geldanlage nachkommen und so wiederum neue Kunden für die Fondsanlage begeistern. Denn Geldanlage und Nachhaltigkeit harmonieren sehr gut zusammen.
Das zweite Beispiel ist das Umlenken von Geldern der Privatwirtschaft in Infrastrukturinvestitionen. Um dies zu erleichtern, hat die EU die ELTIF-Novellierung im Jahr 2022 vorgenommen. Durch die neue Regulierung dürfen auch Kleinanleger in einen ELTIF (European Long Term Investment Funds) investieren. Nun besteht die Chance, für die Fondsdienstleistungsbranche Produkte zu entwickeln, damit eine Vielzahl von Kunden die Möglichkeit haben, in nicht börsennotierte Infrastrukturprojekte, Privat Equity bzw. Private Debt zu investieren.
Regulatorik kann auch als Chance verstanden werden. Daher ist es wichtig, gesetzliche Initiativen immer im Blick zu haben und neben der Notwendigkeit von Vorgaben auch die Chancen darin zu sehen.
9 Vgl. Bundesanstalt für Finanzdienstleistungsaufsicht (2017)
10 Vgl. Bundesanstalt für Finanzdienstleistungsaufsicht Jahresbericht (2017)